破产重整汇率影响,跨境债务重估牵动企业命运,这不是财务细节,而是决定重整成败的硬约束。当一家企业以外币借入债务,又以本币获得收入,汇率每一次跳动都会改写债务本币金额,进而改变债权人受偿预期、投资人报价与法院批准重整计划的基础。汇率波动越剧烈,这种牵动就越明显,值得市场各方高度关注。
重整程序启动后,管理人须梳理全部跨境债务,区分美元债、欧元债、港元债以及跨境担保项下的或有负债。每一笔外币债务都要折算成本币入账,折算汇率选择哪一天,往往成为债权人争议焦点。裁定受理日、债权申报截止日、债权人会议表决日与重整计划批准日,不同时点对应不同汇率,债务金额随之变化。
管理人会聘请汇率顾问与审计机构,按照企业会计准则与法院要求进行重估。重估结果直接进入债权表,也影响净资产与清偿能力测算。若本币贬值,外币债务折算成本币后膨胀,普通债权受偿率可能被压低;若本币升值,债务人账面负担减轻,但出口收入折算也会缩水。重估不是一次性的,而是贯穿重整全程的动态过程。
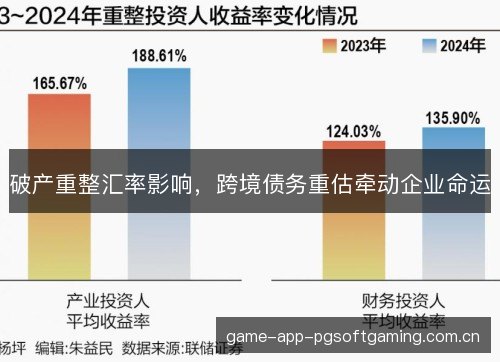
这种重估之所以敏感,根源在于企业资产负债的币种错配。许多企业在扩张期借入低成本美元债,资产和收入却集中在境内,形成短债长投与外币负债、本币资产并存的结构。一旦汇率剧烈波动,原本可承受的债务可能迅速变成沉重包袱。重整中的企业现金流脆弱,任何汇兑损失都可能放大流动性缺口,逼迫各方重新谈判。
跨境债权人对汇率风险尤为警惕。他们持有外币债权,却要在重整程序中接受本币清偿或债转股,汇率走向直接决定实际回收。若重整计划没有汇率保护条款,债权人可能投票反对,甚至申请境外执行。管理人因此需要在方案中设计锁汇安排、汇率调整区间或外币优先清偿,以换取关键债权人的支持。
重整计划的核心是清偿率测算。汇率变化会改变每一类债权的本币金额,进而改变可分配资产与清偿顺序。普通债权、担保债权、共益债务之间的受偿差距可能因此拉大。若汇率在表决后、执行前再度波动,原先测算的清偿率就会失真。计划必须留出调整空间,否则执行阶段容易引发违约与诉讼。
法院在批准重整计划时,越来越关注汇率敏感性。部分案件中,法院要求管理人提交汇率压力测试,说明本币贬值百分之五、百分之十或更多时,清偿方案是否仍可执行。若测试显示方案脆弱,法院可能要求补充担保、延长执行期或调整清偿安排。司法审查因此从法律合规延伸到金融风险判断,专业性显著提高。
重整投资人的报价同样被汇率牵动。他们通常以本币计算投入与退出收益,但承接的资产或债务可能包含外币敞口。若预期本币继续贬值,投资人会要求更低对价或更强保护;若预期升值,则可能提高报价。汇率预期改变谈判筹码,也改变谁能最终拿到重整主导权。游戏模拟器企业命运在报价桌上被重新定价。
会计与税务处理让重估影响进一步显性化。汇兑损益计入当期利润,可能让重整企业报表出现巨额波动,影响持续经营判断。税务上,未实现汇兑损益能否税前扣除,各地规则不一,可能形成额外现金支出。审计师与税务顾问需要提前介入,把汇率变量纳入重整预算,避免账面好转却被税负拖累。
在具体操作中,一些企业会设定重估基准日与后续调整机制。例如先在受理日锁定债务金额,再在计划执行期按季度重估,差额计入共益债务或由投资人补足。这样做能减少一次性冲击,却增加方案复杂度。若缺乏透明规则,债权人与投资人对汇率假设各执一词,重整进程可能被拖慢,甚至陷入僵局。
汇率对冲工具本可缓释风险,但重整企业往往难以使用。远期结售汇、货币互换与期权都需要授信或保证金,而进入重整的企业信用收缩、现金流紧张,金融机构不愿提供额度。即便获得额度,成本也可能高企,进一步侵蚀本就有限的偿债资源。于是,许多企业只能被动承受汇率波动,把风险留在重整方案内部。
跨境协调是另一道难题。外币债权人可能分布在不同法域,重整程序能否得到境外法院承认,直接影响资产冻结与执行。汇率重估若不被境外债权人认可,他们可能在境外起诉或申请清算。管理人需要与境外律师、财务顾问合作,统一汇率假设与信息披露口径,减少平行程序带来的不确定性,为重整争取稳定外部环境。
往后看,汇率双向波动将成为常态,重整方案不能假设某一汇率永远不变。更可行的做法是内置动态重估条款,把汇率变化与清偿率、债转股比例、投资人补足义务挂钩。同时,企业应在重整早期建立汇率风险台账,定期压力测试,并与债权人委员会共享数据。只有把汇率当作治理变量,重整才可能从纸面走向执行。
跨境债务重估牵动企业命运,最终体现在就业、供应链与区域金融稳定上。一个重整方案若因汇率假设失误而失败,债权人回收下降,投资人退出,员工与供应商承受连锁冲击。反之,若能在法律、会计与金融之间找到平衡,汇率波动也可被转化为谈判与重组的契机。企业能否重生,越来越取决于对汇率变量的敬畏与驾驭。